Domain chirurgenknoten.de kaufen?
Wir ziehen mit dem Projekt
chirurgenknoten.de um.
Sind Sie am Kauf der Domain
chirurgenknoten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chirurgenknoten.de kaufen?
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **


Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
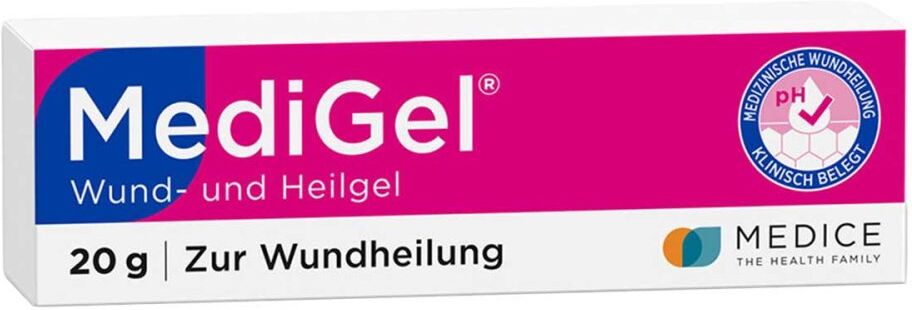
MediGel zur Wundheilung bei Kratzwunden & SchürfwundenAnwendungsgebiet von MediGel zur Wundheilung bei Kratzwunden & SchürfwundenMediGel zur Wundheilung bei Kratzwunden & Schürfwunden ist ein Lipogel zur äußerlichen Behandlung akuter Wunden (z.B. Schürf-, Schnitt-, Kratz- und Bisswunden* sowie Platz- und Risswunden) und Verbrennungen 1. und 2. Grades (Blasenbildung). MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann auch bei Sonnenbrand angewendet werden. * Bei Bisswunden muss für die Erstbehandlung aufgrund der hohen Infektionsgefahr unbedingt ein Arzt aufgesucht werden. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden ist weiß und geruchslos und verfügt über hydroaktive Eigenschaften. Dabei werden die befeuchtenden Eigenschaften eines Gels mit den pflegenden Eigenschaften einer Creme kombiniert. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann bei trockenen und mäßig nässenden Wunden angewendet werden.Wirkungsweise von MediGel zur Wundheilung bei Kratzwunden & SchürfwundenMediGel zur Wundheilung bei Kratzwunden & Schürfwunden setzt die Prinzipien der feuchten Wundheilung in mehrfacher Hinsicht für eine ideale Heilung verletzter Haut um. Der niedrige pH-Wert wird durch Zink- sowie Eisenione unterstützt und aktiviert den natürlichen Heilungsprozess und leitet die Gewebeneubildung ein. Die zusätzlich in MediGel zur Wundheilung bei Kratzwunden & Schürfwunden enthaltenen natürlichen pflegenden Öle und Vitamin E tragen zur Regeneration der geschädigten Haut bei. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann für die ganze Familie, auch bei Kindern und auf sensibler Haut, eingesetzt werden. Dank der physikalischen Eigenschaften der Creme schafft MediGel zur Wundheilung bei Kratzwunden & Schürfwunden folgende Voraussetzungen für die Wundheilung: Rasche Schmerzlinderung und Kühlung Wiederherstellung eines geeigneten Mikroklimas in der Wunde Fördert die Wundheilung Reduziert die Schwellung Verringert die7,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche Abzugsfähigkeit:
-
MediGel zur Wundheilung bei Kratzwunden & SchürfwundenAnwendungsgebiet von MediGel zur Wundheilung bei Kratzwunden & SchürfwundenMediGel zur Wundheilung bei Kratzwunden & Schürfwunden ist ein Lipogel zur äußerlichen Behandlung akuter Wunden (z.B. Schürf-, Schnitt-, Kratz- und Bisswunden* sowie Platz- und Risswunden) und Verbrennungen 1. und 2. Grades (Blasenbildung). MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann auch bei Sonnenbrand angewendet werden. * Bei Bisswunden muss für die Erstbehandlung aufgrund der hohen Infektionsgefahr unbedingt ein Arzt aufgesucht werden. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden ist weiß und geruchslos und verfügt über hydroaktive Eigenschaften. Dabei werden die befeuchtenden Eigenschaften eines Gels mit den pflegenden Eigenschaften einer Creme kombiniert. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann bei trockenen und mäßig nässenden Wunden angewendet werden.Wirkungsweise von MediGel zur Wundheilung bei Kratzwunden & SchürfwundenMediGel zur Wundheilung bei Kratzwunden & Schürfwunden setzt die Prinzipien der feuchten Wundheilung in mehrfacher Hinsicht für eine ideale Heilung verletzter Haut um. Der niedrige pH-Wert wird durch Zink- sowie Eisenione unterstützt und aktiviert den natürlichen Heilungsprozess und leitet die Gewebeneubildung ein. Die zusätzlich in MediGel zur Wundheilung bei Kratzwunden & Schürfwunden enthaltenen natürlichen pflegenden Öle und Vitamin E tragen zur Regeneration der geschädigten Haut bei. MediGel zur Wundheilung bei Kratzwunden & Schürfwunden kann für die ganze Familie, auch bei Kindern und auf sensibler Haut, eingesetzt werden. Dank der physikalischen Eigenschaften der Creme schafft MediGel zur Wundheilung bei Kratzwunden & Schürfwunden folgende Voraussetzungen für die Wundheilung: Rasche Schmerzlinderung und Kühlung Wiederherstellung eines geeigneten Mikroklimas in der Wunde Fördert die Wundheilung Reduziert die Schwellung Verringert die7,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Was muss man bei der Abzugsfähigkeit von Werbungskosten beachten?
Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen nachweisbar und angemessen sein. Es gibt bestimmte Höchstgrenzen und Pauschalen, die beachtet werden müssen. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von betrieblichen Ausgaben?
Die betrieblichen Ausgaben müssen notwendig und angemessen sein, um abzugsfähig zu sein. Sie müssen im Rahmen der betrieblichen Tätigkeit entstanden sein und nachweislich belegt werden können. Zudem müssen sie ordnungsgemäß in der Buchhaltung erfasst und dokumentiert werden. **
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von Werbungskosten in der Einkommensteuererklärung?
Die Werbungskosten müssen beruflich veranlasst sein, um abzugsfähig zu sein. Sie müssen in unmittelbarem Zusammenhang mit der Einkunftserzielung stehen. Die Kosten müssen durch Belege nachgewiesen werden können. **
Ähnliche Suchbegriffe für Steuerliche Abzugsfähigkeit
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Link, Lisa: MEX Das Mündliche Examen - Innere Medizin und ChirurgieMEX Das Mündliche Examen - Innere Medizin und Chirurgie , mit Lernplan , Reiningungssets > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20250115, Autoren: Link, Lisa, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 554, Abbildungen: 249 farbige Abbildungen, Themenüberschrift: MEDICAL / Internal Medicine, Keyword: Mündliche Prüfung Medizin; 2. Staatsexamen Medizin; M3 Medizin; OSCE; mündlich-praktische Prüfung Medizin; Prüfung Chirurgie; Prüfung Innere Medizin; Prüfungsprotokolle Innere Medizin; Prüfungsprotokolle Chirurgie; Prüfungsvorbereitung Medizin; Fälle Innere Medizin; Fälle Chirurgie; ärztliche Kompetenz; PJ Medizin; Praktisches Jahr Medizin; Fallbuch Innere Medizin; Fallbuch Chirurgie; Staatsexamen Medizin; Masterplan Medizinstudium; Drittes Staatsexamen; Approbationsordnung; Hammerexamen; Patientenkommunikation, Fachschema: Chirurgie~Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Klinische und Innere Medizin~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 1080, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Abzugsfähigkeit von berufsbezogenen Ausgaben in der Steuererklärung?
Die Ausgaben müssen berufsbezogen sein und in direktem Zusammenhang mit der Einkommenserzielung stehen. Es muss eine plausible Verbindung zwischen den Ausgaben und dem Beruf des Steuerpflichtigen bestehen. Die Ausgaben müssen nachgewiesen und belegbar sein. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.